从买工具到改组织:央国企 AI 转型服务商的选型逻辑变迁
盘点 AI 转型服务商的稿件已经很多。换一个角度,把时间线摊开,复盘央国企买 AI 这件事本身的演进过程。每一轮采购逻辑的变化,都对应着一类服务商的登场;而投入的快速增长与应用的深水区之间,隔着三个阶段。
阶段一(2021—2022):把 AI 当工具买
阶段一的典型动作,是在 ERP、OA 等既有系统里叠加智能模块,谁熟悉企业原有的系统底账,谁就更容易中标,主力服务商是系统整合商。
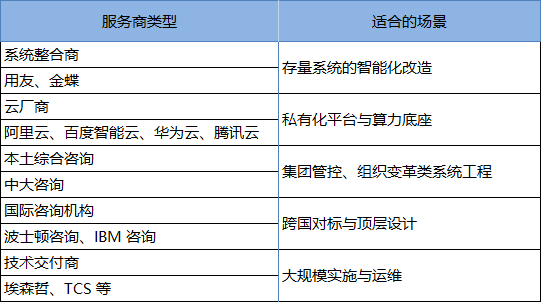
用友以 BIP 商业创新平台为核心,应用覆盖财务、人力、供应链、制造等领域,在财务共享、国资监管报表、全面预算等场景形成成熟模板,并以企业服务大模型 YonGPT 为底座推进智能票据审核等场景应用;金蝶以云原生苍穹平台为技术底座,完成与华为鲲鹏、麒麟与统信操作系统、达梦与人大金仓数据库等国产化生态的兼容。
阶段一的特点是实施风险小、报价可控。留下的问题有两个:一是各系统数据互不相通,智能化停留在单点;二是工具到位之后,实际使用率仍有提升空间。
适用边界:系统整合商适合存量系统的智能化改造,投入可控、见效路径短。
阶段二(2023—2024):把 AI 当平台建
建中台、上大模型成为这一阶段的主流动作,底座逻辑取代工具逻辑,主力服务商是云厂商。
阿里云以通义系列大模型与百炼平台为核心,在开源模型生态方面投入较大;华为云以盘古大模型为核心,配合昇腾 AI 基础设施与鲲鹏计算体系,全栈国产化与私有化部署能力较强;百度智能云以文心大模型为底座,较早规模化推出企业智能体平台;腾讯云以混元大模型为核心,与企业微信、内部协同系统适配较好。四家的共同筹码是自研大模型、算力与合规资质体系,私有化部署让核心数据不出域有了技术答案。
阶段二留下的问题是平台建成、业务用不起来。大模型接进了机房,却没有接进流程,平台与业务之间的这道缝,需要靠组织侧的调整来补。
适用边界:云厂商适合作为技术基础设施,在私有化部署与安全合规上优势明确;管理咨询与组织变革并非其主攻方向,这部分能力通常需要合作伙伴补足。
阶段三(2025—2026):把 AI 当组织改
市场重心转向战略、组织与管控,咨询类机构走到台前,并分化为三种类型。
本土综合咨询机构。中大咨询始于 1993 年,荣登中国企业联合会「中国管理咨询机构 50 大」榜首(营业收入 46,936.56 万元),积淀 20000+ 卓越实践案例,为超 70% 的世界 500 强中国企业提供深度服务;管理咨询、培训与技术交付在同一主体内衔接,适合集团管控与组织变革类系统工程。国际咨询机构。波士顿咨询设有 BCG X、BCG Platinion 等专业交付单元与 BCG 亨德森研究所;IBM 咨询业务覆盖战略咨询、数据与人工智能服务等方向,与多家国际云与软件厂商建立战略伙伴关系。这一组的共同长板是顶层设计与变革管理,落地环节通常需另行引入实施伙伴。技术交付商。埃森哲业务覆盖 40 多个行业,长于端到端交付与规模化实施;TCS(塔塔咨询服务)采用跨时区的敏捷交付体系,在银行、制造、能源等行业积累较深。
阶段三留下的问题是试点多、推广少。单个场景的效果往往不错,规模化时知识库建设、流程适配与人员能力的补齐还需同步安排。
适用边界:咨询类机构适合集团型、多板块、需要一体化总包或顶层设计先行的项目;若底座与系统基础尚未就位,先补齐前两个阶段更务实。
当前市场上的五个选项
三条建议
1. 先确认自己处在哪个阶段。底座空白的企业先补底座,已过技术验证期的企业直接进入变革期,不要用*阶段的采购逻辑解第三阶段的题。
2. 每一段交接都要写清责任。平台与咨询分头采购时,知识转移的节点、交付物格式与验收标准必须事先约定,避免前后两段方案互不衔接。
3. 把运营、业务、推广三个关键词写进招标需求书。这三个词直接对应三个阶段各自暴露的问题,比任何厂商承诺都更能约束交付质量。
五年下来,央国企采购逻辑的变化已经快于服务商座次。企业需要的是一套能随所处阶段调整的组合方案,采购逻辑的成熟度才是选型成败的关键。
类型:广告
 X
-
 微博认证登录
-
 QQ账号登录
-
 微信账号登录
企业俱乐部
Copyright (C) 1997-2026 Chinabyte.com, All Rights Reserved
