特斯拉的“端-大脑-服务”,云迹用另一种方式在验证
一、特斯拉的“三级跳”与云迹的“三条曲线”
特斯拉的估值逻辑正在发生根本性变化。整个估值叙事几乎完全建立在软件变现和物理AI的进展上。特斯拉已将弗里蒙特工厂的传统装配线改造为Optimus机器人的专用生产线,并向得州超级工厂投入数十亿美元用于Cybercab的工装。FSD订阅率在北美交付中已达约55%,从一次性买断全面转向每月99美元的订阅模式。
这是一条清晰的路径:先卖车、再卖自动驾驶软件、*后做无人出租车按里程收费。
云迹科技走了一条结构上高度相似的路。云迹科技CFO兼董事会秘书刘萤在专访中将云迹的发展路径总结为“三条曲线”:*曲线是先把足够多的机器人送进场景,形成一个执行任务的端;第二曲线是HDOS,相当于空间里的大脑,负责认知和决策;第三曲线是按服务收费,把整个服务闭环掉。
“我们在内部探讨时会觉得,云迹现在的一些思考,跟特斯拉的路径挺像的:先把足够多的端铺进网络,再有一个认知和决策的大脑,*后走向按结果、按服务收费。”刘萤说。
二、谁在真正跑通“大脑”?
特斯拉的FSD代表了自动驾驶领域*激进的“大脑”路线。但FSD的挑战在于:它的“端”和“大脑”是同一个物理实体——车本身。这意味着每增加一个端,都需要一辆车的制造成本。
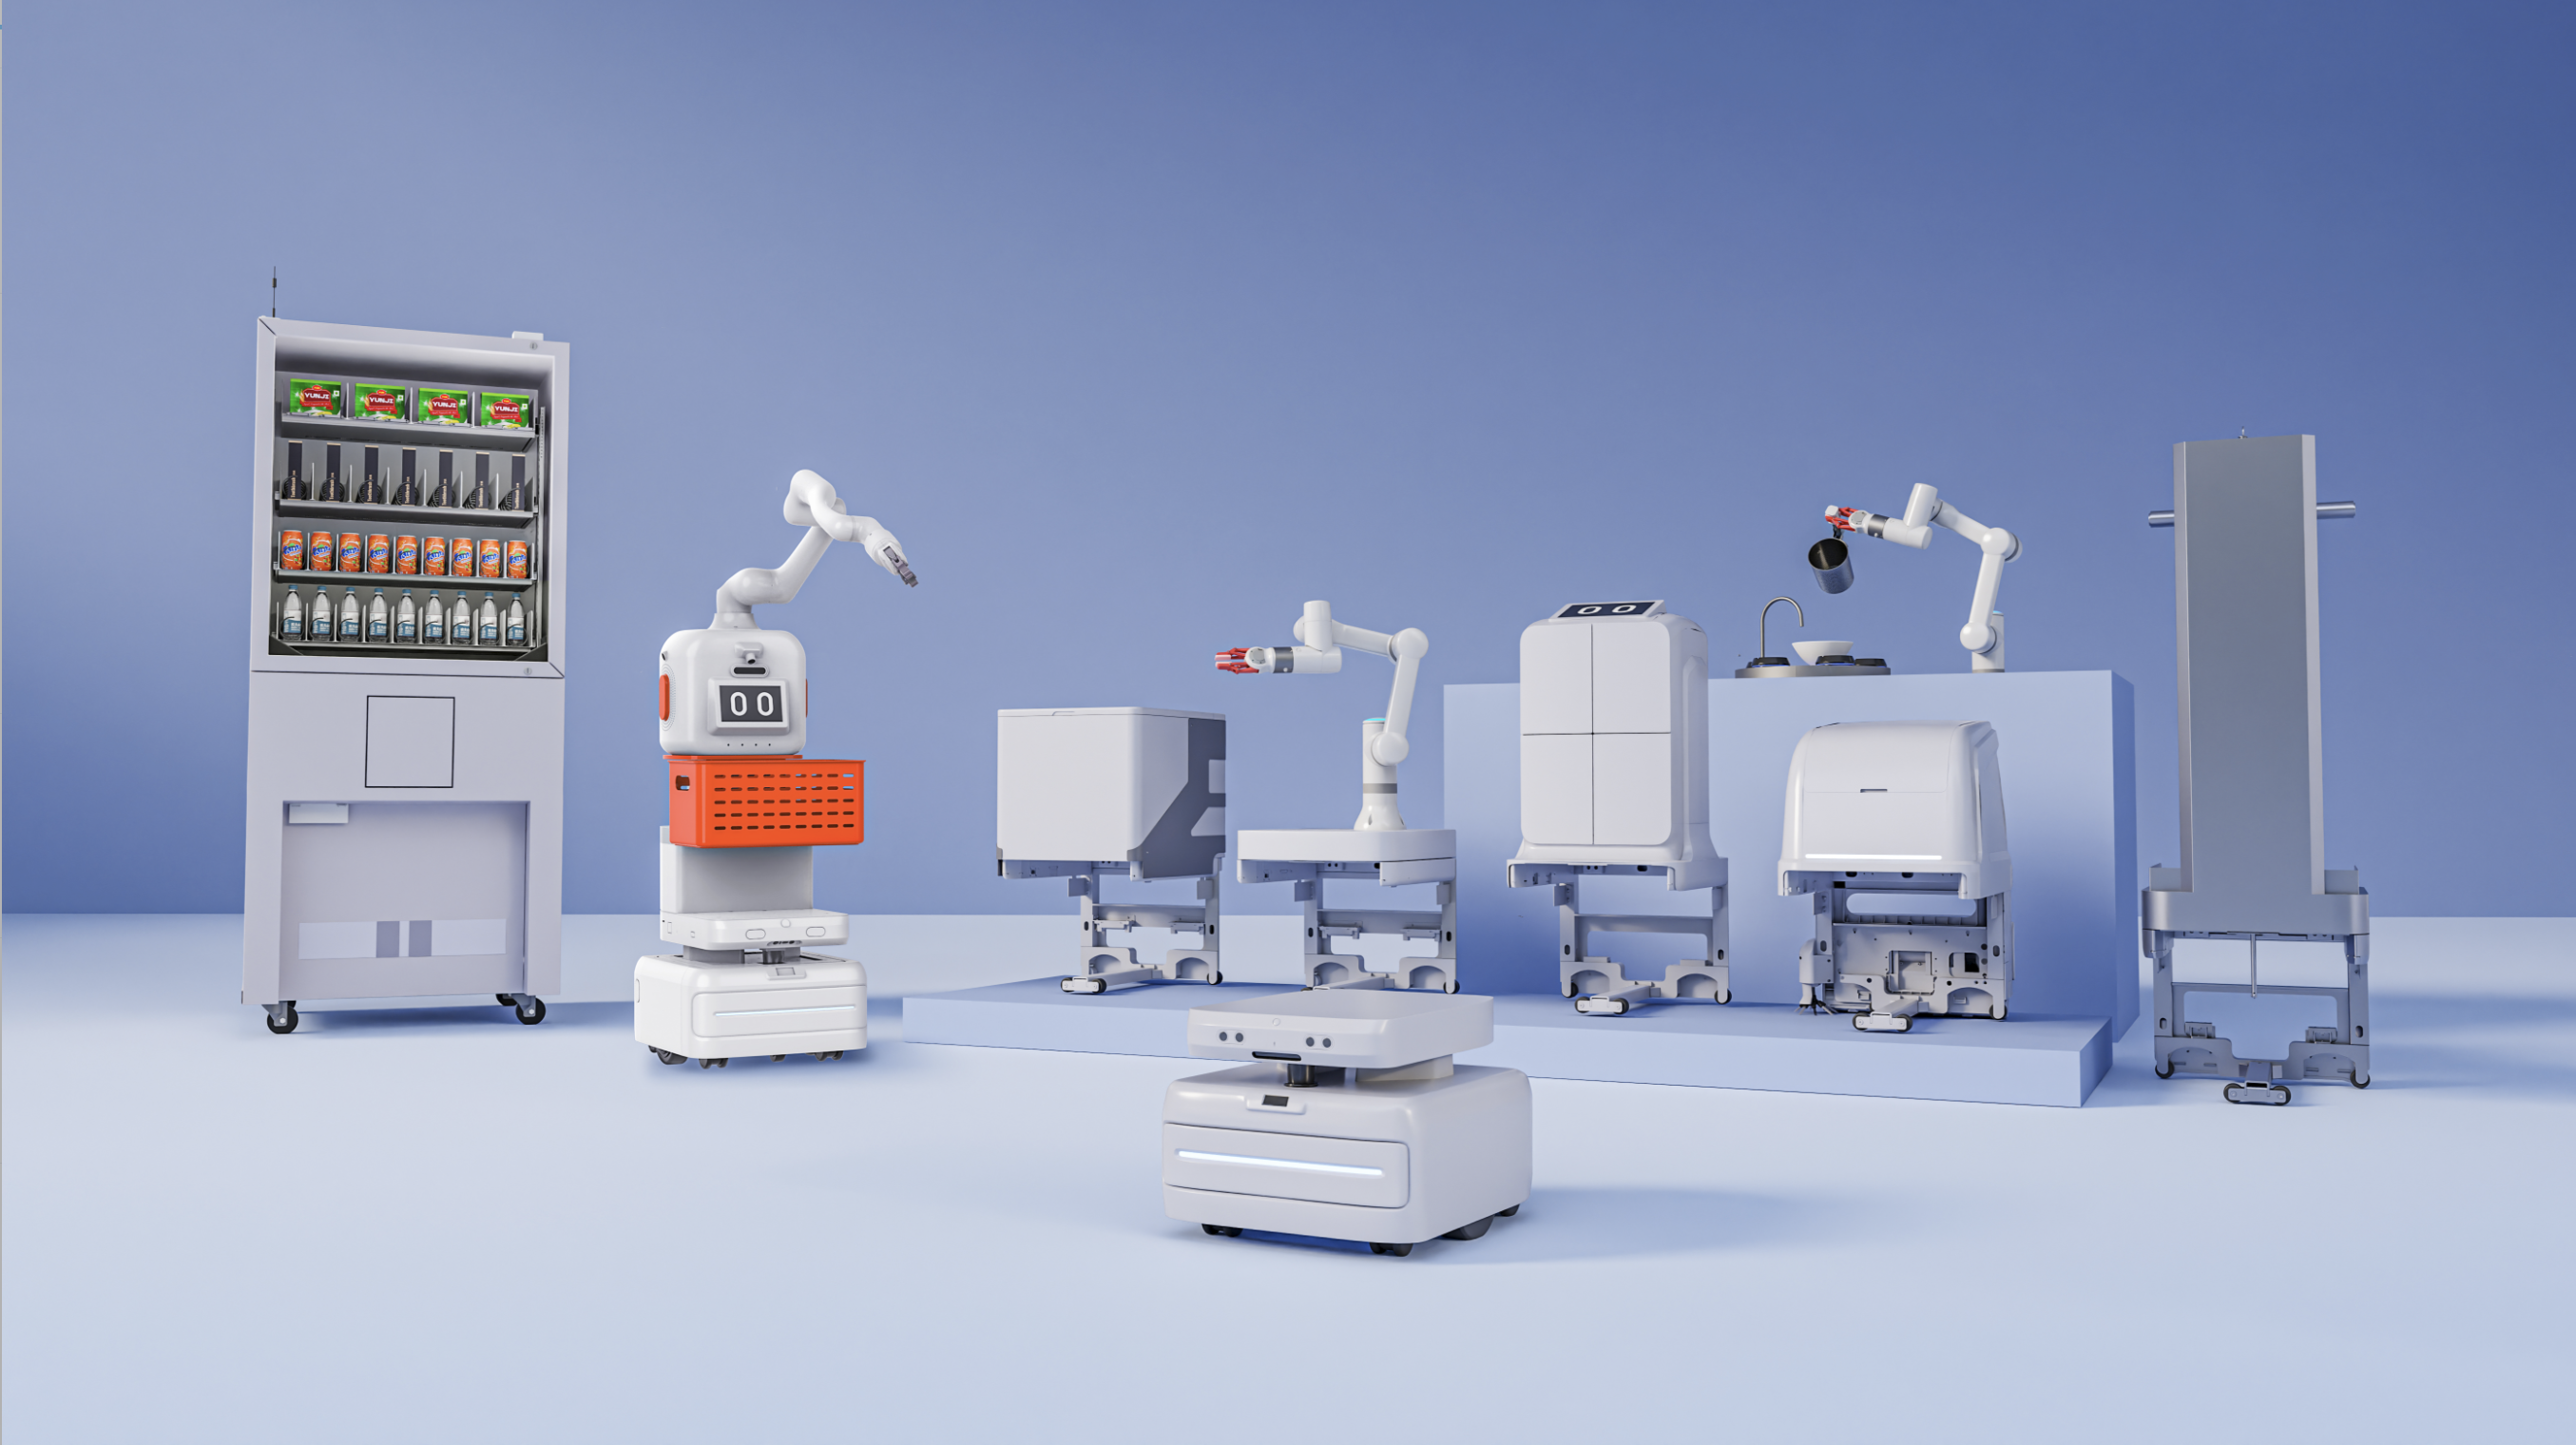
云迹的结构不同。云迹的“端”是复合多态机器人UP,底盘是标准化的,上舱可以由合作伙伴定制。“标准化底盘+合作伙伴定制上舱”的模式意味着,合作伙伴不需要从零开发底盘,只需基于底盘做自己的上舱,即可快速形成面向不同场景的终端产品。同一个通用底盘,通过生态伙伴的场景化开发,即可快速适配不同行业的专业需求。
这意味着云迹的“端”扩张速度不取决于自己的制造产能,而取决于合作伙伴的数量和场景覆盖面。2026年上半年,云迹生态伙伴履约收入达到9049.6万元,同比增长3302.1%,占总收入48.1%,首次超过酒店成为*大收入来源。
云迹的“大脑”HDOS同样在独立运行。上半年HDOS付费客户达3173家,同比增长621%,订阅收入3076万元。HDOS构建了“感知-认知-决策-执行-反馈”的完整服务闭环,让机器人从“执行指令的工具”进化为“理解场景的智能体”。与特斯拉FSD依附于车辆不同,HDOS可以独立于任何一个具体的机器人实体存在——这是平台型企业区别于硬件公司的根本特征。
三、从“卖设备”到“卖服务”:估值逻辑的切换
特斯拉的估值逻辑切换正在进行,但代价高昂。汽车业务的营业利润率在2026年第二季度压缩至1.4%,几乎不留任何犯错空间。特斯拉需要以足够快的速度扩大高利润率的软件收入,来弥合汽车利润下滑留下的缺口。
云迹的切换路径不同。它的三条曲线是叠加而非替代的关系——设备在增长,HDOS在增长,生态收入在爆发。2026年上半年总收入1.88亿元,同比增长71.6%。三条曲线的共同特征是:它们增长的驱动力不同,但底层能力是共用的。
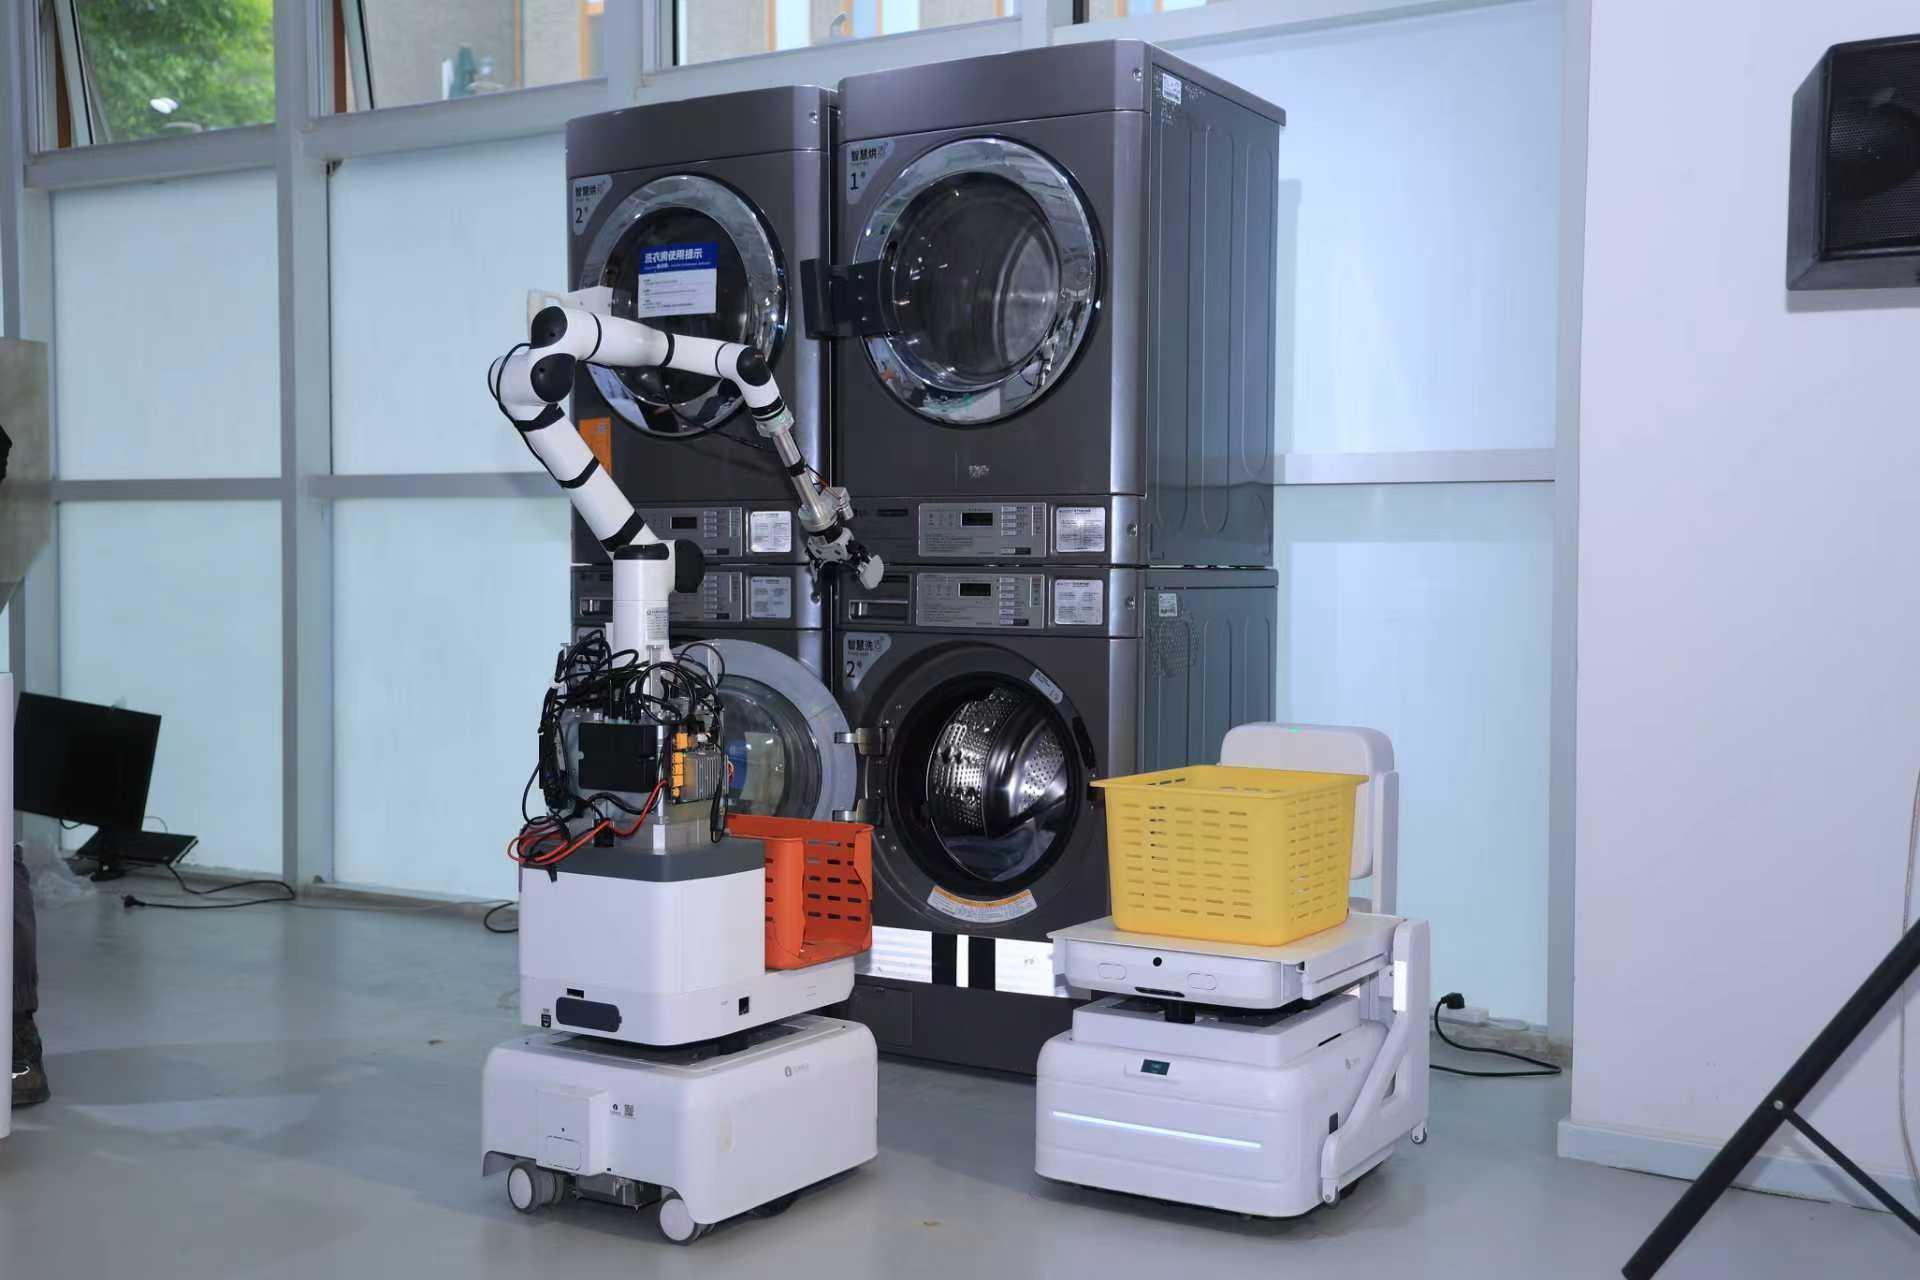
更关键的是,云迹正在验证一种特斯拉尚未落地的模式:按服务结果收费。在全国100多个公寓里,云迹的机器人为C端用户提供楼宇内配送服务,每次配送产生可计价的服务收入。董事长支涛在中期业绩发布会上将此概括为:“用户不为机器人买单了,用户在为我们的履约服务和结果买单了。如果我们只是卖硬件,市场是百亿级;做软件订阅是千亿级;而当我们为每一次服务结果付费,这是一个万亿级乃至更大的市场”。
从资本市场视角来看,这一转型不仅是业务层面的升维,更是未来资本化价值兑现的核心逻辑——从“卖设备”向“按服务收费”的跃迁,意味着其将一次性硬件收入转化为高粘性的持续性现金流,这将在很大程度上重塑市场对云迹科技的估值模型。
 X
-
 微博认证登录
-
 QQ账号登录
-
 微信账号登录
企业俱乐部
Copyright (C) 1997-2026 Chinabyte.com, All Rights Reserved
