9美元逼退“中国+1”?惠普华硕宏碁等PC大厂回迁中国
2026年第三季度,全球PC出货量5810万台,同比下降21.2%,创2023年一季度以来*大单季降幅。除需求收缩外,成本结构亦显著变动:据Omdia数据,DRAM和SSD在PC物料成本中的占比已从约15%升至近40%,价格涨幅超四倍。存储通胀之下,“中国+1”已不仅是地缘战略考量,更成为一道亟待破解的成本核算题。
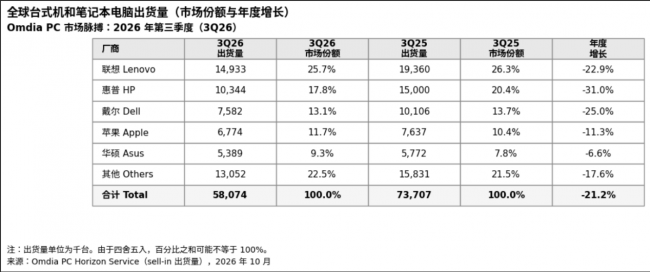
(图注:2026年Q3全球台式机和笔记本电脑出货量及厂商排名,数据来源:Omdia PC Horizon Service)
图中可见,苹果依托高端定位将跌幅控制在11.3%,并实现份额逆势提升;华硕跌幅为前五厂商中*低(-6.6%)。相比之下,惠普与戴尔跌幅分别达31.0%和25.0%,头部厂商整体承压。这种销量萎缩与终端涨价的背离,直接反映了上游物料成本的上涨。这也解释了惠普等厂商为何搁置“中国+1”战略,转而将部分产能迁回中国,以平衡利润与交付。
四成BOM压顶:回流成为理性选择
据Omdia数据,主流机型(500—699美元)BOM从2025年一季度的435美元升至2026年三季度的699美元,涨幅61%;入门级(<500美元)从275美元升至471美元,涨幅约71%。存储占比由约15%升至近40%,厂商多次提价仍难完全抵消。上游挤压更关键:行业估算每生产1GB HBM需放弃约3GB通用内存,全球约七成先进存储产能已被AI数据中心占用。TrendForce数据显示,CPU、DRAM与SSD合计已占主流笔记本BOM的68%,远高于2025年一季度的45%。存储已从可管理的成本项,变为直接左右产品线盈亏的核心变量。
东南亚每台笔记本综合生产成本较中国高约9美元。Digitimes援引供应链估算指出,9美元看似有限,但鉴于PC品牌仅3%—10%的毛利率,对300美元机型足以吞噬利润甚至导致亏损。更深层的制约在于配套与物流:越南本地零部件配套率不足10%、整体本地化率不到12%,存储芯片、主板等九成以上仍需从中国输入,单程物流长达12—15天。在物料价格平稳期,“海外组装+中国供料”模式尚可运转;然而,一旦存储原厂按周调价或通过长期协议固定供给,较长的跨境物流周期将显著放大物料成本风险。惠普越南产线单台成本较重庆工厂高出4.7%,即是供应链分散化带来的直接成本溢价。
惠普、华硕、宏碁已将部分产能由泰国、越南迁回中国,戴尔亦在同步调整代工布局。TrendForce预测,中国大陆以外的笔记本生产占比将从2025年的约24%降至2026年的21%,2027年或跌破20%。这一趋势并非意味着“中国+1”意图消退,而是执行时序被存储超级周期改写:当保障交付与利润成为首要任务,供应链确定性便超越了地缘分散的长期叙事。9美元看似有限,却直击低价机型利润归零的临界点,而低价机型正是PC出货量的*大基本盘。
供给缺口催生代工变局,内资ODM承接中蜕变
本轮回流的底层逻辑,在于供给端的结构性变化。广达、仁宝、英业达等台系PC代工主力正将资源转向利润更高的AI服务器:广达2026年二季度服务器营收占比已超八成,纬创笔电营收占比则降至不到20%。这并非丢掉PC订单,而是将资本开支与产能优先级向AI倾斜,PC端不再获得增量资源。尽管其PC出货量显著收缩(2026年8月广达、纬创笔电出货同比降幅均超36%),但产线并未物理关停,广达二季度笔电出货仍达1150万台。台厂客观上腾出了增量空间,亟需新承接者补位。
承接回流的主力,是以珠三角为腹地的“华南CTE(计算机、通信和消费电子)集群”及内资头部ODM。数据显示,内资PC ODM出货量已从2021年的3544万台增至2025年的4281万台(复合增速4.8%),预计2030年将达6033万台,逆势增长动能强劲。具体来看,立讯借合资公司LuxPC Union拿下惠普、戴尔、华硕的中端及入门级订单;华勤技术2026年前三季度计算及数据业务营收达827.06亿元,同比增长39.0%,占主营收入的50.2%,全年笔电ODM出货预计约2000万台,直逼台系仁宝。需说明的是,业界测算约660万台的回流订单,系基于大陆以外生产占比由24%降至21%得出的年化理论值,并非实际订单统计。
以华南CTE集群为代表的内资PC ODM,核心竞争力已不在人工成本,而在于深嵌于本土完整的PC产业集群。它们紧邻存储、MLCC、PCB等上游环节,沉淀出极速的响应与物料整合能力;部分厂商已主导核心元器件选型,开放式ODM平台在x86与信创领域的长期积累,更构筑起从方案适配到整机交付的产业纵深。在物料紧缺时快速调整配置并完成交付的产业组织能力,正是中国制造区别于单一组装节点的核心壁垒。
存量博弈下的PC供应链:中国制造何以被重估
前述约660万台的测算需置于宏观周期下审视:Omdia预测2026年四季度PC出货量将同比下滑24%、2027年再降7%;Counterpoint则判断2027年出货量将低位企稳而非复苏。这意味着,本轮回流本质上是约2.2亿台全球年盘子里的存量再分配,而非增量扩张;但也正因处于存量博弈,中国制造的确定性优势正被重新定价。
中国承接回流的优势,源于硬件配套与产业能力的双重叠加。一方面,完备的PC零部件配套使九成以上物料可在本地或周边供应,物流时效以小时计,远胜东南亚12—15天的跨境周期。另一方面,工程密度与ODM能力构筑了更深层壁垒:立讯、华勤等兼具极速响应与物料整合力,部分厂商已掌握核心元器件选型话语权;开放式ODM平台的工程化积累,更为回流订单提供了从方案适配到整机交付的完整纵深。
回流能否持续,取决于两大变量:存储涨价周期何时出现边际拐点,以及东南亚本地化率能否实质提升。供给端,长鑫HBM3月产能规划约5—6万片,上海新厂预计2027年投产,业界预判拐点在2027年下半年至2028年;生产端,越南本地化率不足12%、泰国更低,短期难以弥合“9美元差距”。
归根结底,中国制造的核心优势不在于始终维持*低成本,而在于物料紧缩期仍能提供可预期的交付与可调整的方案。
类型:广告
 X
-
 微博认证登录
-
 QQ账号登录
-
 微信账号登录
企业俱乐部
Copyright (C) 1997-2026 Chinabyte.com, All Rights Reserved
