喧嚣落幕,赛道收敛:AI 工作平台告别野蛮生长
过去三年,大模型的能力跃迁催生了一场前所未有的应用大爆发;而 2026 年的今天,这场"多点试错"正在迅速退潮。AI 工作平台,正站在从扩张期迈入重构期的临界点上。
一、现状:一场集体性的"做减法"
过去三年,互联网大厂在 AI 领域普遍采用"内部赛马"策略——允许不同团队各自推出独立产品,用数量换命中率。于是一个通用助手之外,办公、编程、知识管理、内容创作各条战线上都长出了一排排垂直应用,形成典型的"1+N"格局。
进入 2026 年第三季度,风向骤变。腾讯、阿里、字节不约而同地进入收敛模式,开始反向做减法。探索阶段已成过去,下半场淘汰赛正式开始。
腾讯:生态内打通,温和收敛。腾讯是大厂中*先实施整合、也是动作*温和的一家。2026 年 6 月,腾讯在腾讯云 AI 产业应用大会上发布"效率智能体工具集",将上线不到 3 个月的 WorkBuddy、QClaw 与元宝、ima、腾讯文档等王牌产品共同纳入,围绕个人提效、办公提效、企业提效三类需求提供整体解决方案;同时将腾讯会议的 AI 能力明显向元宝收口——元宝可以代用户入会、托管会议,会后结果回流元宝。7 月,QClaw 产品中心业务划转至 WorkBuddy 所在的云产品六部,同时推出*自研创意智能体 Miora。
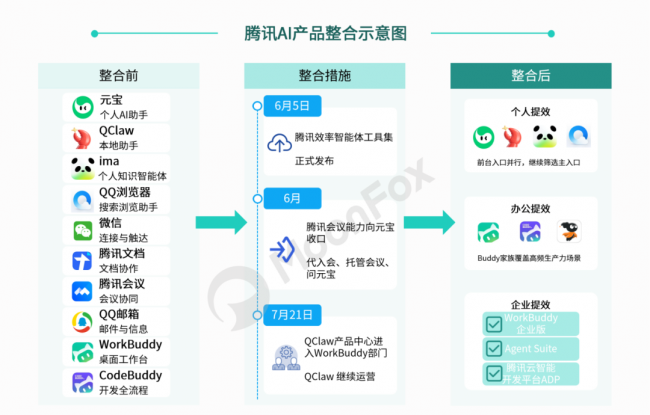
图片来源:极光月狐数据
阿里:两条线并进,架构*清晰。过去以"通义"品牌建立完整产品矩阵的阿里,先是整体改名、去"通义"化;随后从产品和模型两条线路同步整合。7 月,阿里将 QoderWork、悟空、MuleRun 整合为千问办公;万相 3.0 以"千问创作"板块进入千问主页。底层则通过 Token Foundry 集中 Qwen、Wan 等模型研发资源。整合后,阿里形成"千问—千问办公—千问创作"的统一前台,分别承接通用、办公和创作需求;底层由 Token Foundry 统一供给模型能力,百炼承接企业开发与商业化,基本打通了模型研发、产品分发与企业服务的全链路。
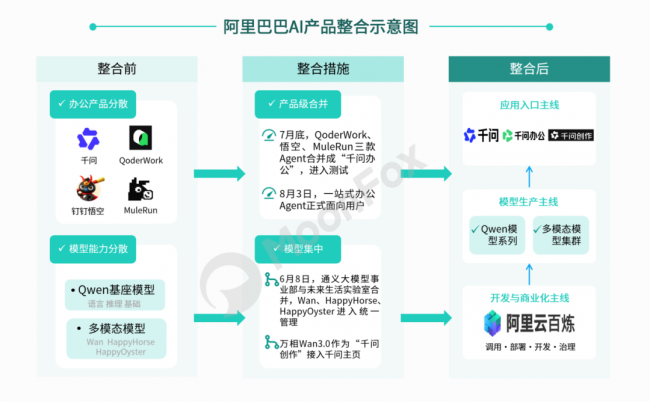
图片来源:极光月狐数据
字节:组织归并,率先完成主线集中。 字节此前的 AI 产品矩阵探索范围*广,但问题也*明显:产品之间能力重叠,多个团队都在开发 Agent、知识检索、工具调用。7 月 30 日,飞书产品团队与豆包产品团队整合;8 月 24 日,TRAE 与扣子团队并入豆包体系;8 月 25 日,字节推出定位生产力场景 Agent 的"豆包工作",并与飞书的文档、组织信息和企业知识打通。整合后的字节并非只剩一个入口,而是形成三层架构:前台保留通用助手与办公 Agent,统一 C 端、B 端入口,背后将 AI 生产力的底层能力与组织主线统一起来。
三家路径不同,方向高度一致:AI 产品正从"多点试错、分散赛马",进入"主线经营、能力归并"的新阶段。
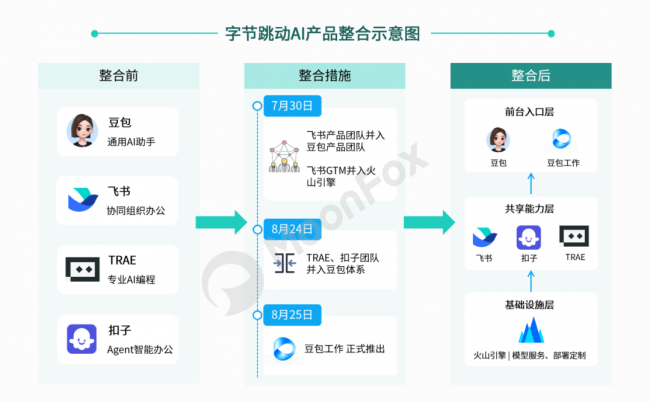
图片来源:极光月狐数据
二、收敛的底层逻辑:三股力量的共同挤压
大厂集体收敛并不是简单地砍产品数量,而是说明行业已经从"寻找方向"过渡到"确定方向"。真正推动这场收敛的,是三股几乎同时到位的力量。
1. 用户用脚投票:流量向超级入口集中
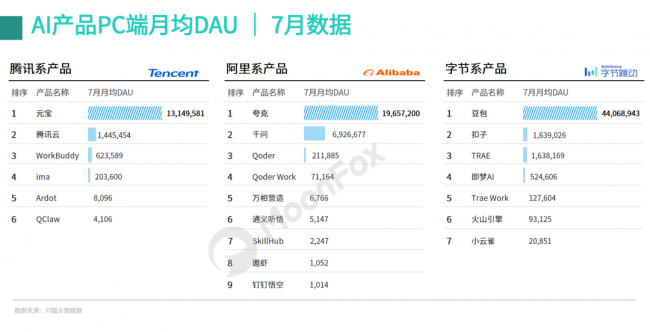
极光月狐数据显示,2026 年 7 月,字节旗下豆包以 PC 端 4,406.9 万月均 DAU 遥遥*,同期扣子和 TRAE 分别为 163.9 万和 163.8 万——豆包约为二者的 27 倍。即便字节已围绕 Agent、编程、办公、内容创作建立起完整的产品矩阵,用户仍然高度集中于豆包这一个通用入口。
大厂内部 AI 产品的流量马太效应正在显现。阿里方面,7 月夸克月均 DAU 1965.7 万、千问 692.7 万,遥遥*;垂直编程工具 Qoder 只有 21.2 万,Qoder Work 低至 7.1 万。两款王牌产品的 DAU 之和,是阿里其他 AI 产品加总规模的 92 倍,差距悬殊。
腾讯也呈现类似格局,只是集中度稍弱:元宝 PC 端 7 月月均 DAU 1315 万,是腾讯云、WorkBuddy 等其余五款 AI 产品总和的 6 倍。
数据来源:极光月狐数据
*轮市场验证给出了一个重要答案:AI时代并不需要与功能数量相对应的应用入口。用户更倾向于把需求集中交给少数能力足够全面的产品。当通用 AI 已经能够处理文件、生成 PPT、执行研究和调用工具,继续为每项能力维持一个独立品牌,就要重复支付研发、运营、市场推广和用户教育成本——这笔账,大厂算不下去了。
2. Agent能力成熟:单点应用退化为可调用的Skill
如果说流量集中解释了大厂"为什么要收敛",Agent 能力的提升则决定了"为什么是现在"。
传统软件按工作类型划分产品边界,用户需要先理解任务,再自行判断用什么工具。而随着大模型的任务理解、规划和工具调用能力提升,AI开始替代用户完成工具匹配——面对"分析销售数据并形成汇报 PPT"这样的需求,Agent 可以自主拆解任务、按需调用不同能力完成整个流程。软件使用逻辑由"人找工具"转向"AI根据任务调用工具"。
这意味着大量 AI 产品的独立价值快速下降:搜索、翻译、写作、PPT生成、会议总结、知识整理、轻量数据分析——过去每一项都能撑起一个独立应用,现在越来越容易被压缩成通用 Agent中的一个Feature、Skill甚至侧边栏选项。产品的生存标准,从"能否解决一个独立需求",提高为"是否拥有通用Agent无法替代的完整工作流"。
3. 商业化抢位:企业市场进入客户与数据的卡位战
AI 需要持续承担模型训练、算力采购和数据中心建设的巨额投入,大厂必须尽快建立规模化收入来源。Menlo Ventures 数据显示,2025 年全球企业生成式 AI 支出达到 370 亿美元,较 2024 年的 115 亿美元增长超过 220%,其中应用层支出约 190 亿美元——商业价值开始从基础设施向应用层释放。
更关键的是锁定效应:AI 办公平台一旦接入企业的组织架构、权限、文档、知识库、ERP 和业务流程,就会持续沉淀组织上下文、工作流和 Agent 配置;使用时间越长,更换平台的迁移成本越高。因此,大厂争夺的不只是一笔软件订阅收入,而是企业未来的 AI 工作底座。谁能率先进入企业核心数据与流程,谁就更可能形成长期客户锁定。
用户选择、技术演进与商业化验证,正在共同压缩 AI 应用的试错空间。
三、未来趋势:从"1+N"走向"1+1+X"
综合三巨头的调整方向,AI 工作平台的产业格局正走向一个新的分工结构——"1+1+X"。
*个"1",是面向用户的超级 AI 入口。它不再只是一个聊天机器人,而是不断吸收搜索、研究、办公、创作、编程和工具调用能力,通过 Agent 理解用户*终目的、拆解任务、调度工具。AI 竞争的核心,将从"拥有多少应用"转向"一个入口能够完成多少任务"。豆包、元宝、千问之争,本质上是超级入口之争。
第二个"1",是面向企业的 AI 开发与定制平台。企业需求高度复杂且难以标准化,需要连接内部数据、知识库、权限体系和业务流程,并针对具体场景搭建 Agent。百炼、火山引擎以及腾讯云相关平台所代表的企业 AI 基础设施,将成为大厂承接 B 端商业化的重要载体。前台超级入口争夺用户,后台企业平台深入组织核心业务,两者共同构成 AI 商业化的主体。
"X",是少数仍能保持独立的高价值专业应用。并非所有垂直软件都会被超级入口取代——编程、设计、视频制作等具有复杂交互和深度工作流的场景,仍需要专业产品承载。未来判断一款 AI 应用能否独立存在的标准,将不再是"是否拥有独立功能",而是"是否拥有超级 Agent 难以完全替代的专业体验、工作流和用户粘性"。
在新格局下,大量原本活跃于前台的独立应用,将逐渐退到超级入口背后,转化为可被 Agent 识别、组合和调用的 Skill、工具与服务能力。"1+N"时代比拼的是谁能找到更多 AI 应用机会;"1+1+X"时代比拼的,将是谁能占据超级入口、深入企业核心工作流,并拥有少数真正不可替代的专业产品。
这一轮产业重构,足以类比当年团购行业的"千团大战"。彼时千余家团购网站在同一赛道上竞速,*终胜出的不是补贴*凶猛的,而是把地推、供应链、成本结构做到极致的那几家。AI 工作平台的下半场同样如此:专业能力之外,商业效率将成为决定*终格局的关键变量。
对从业者而言,这场收敛传递的信号是清晰的:
• 做独立 AI 应用的窗口正在关闭。除非你的产品拥有高频需求、深度工作流、专业交互和较高粘性,否则独立入口的生存空间会越来越窄。
• 成为超级入口的"能力模块",是垂直产品的现实出路。 与其对抗收敛,不如主动成为 Agent 可调用的 Skill 与服务,借超级入口的流量完成分发。
• 企业市场是真正的纵深战场。谁先沉淀组织上下文与业务流程,谁就掌握了难以撼动的迁移壁垒——这场卡位战,现在才刚刚开始。
AI 工作平台的故事,才刚翻过"从无到有"的*章。接下来的章节,写的是收敛、卡位与效率——淘汰赛的哨声,已经吹响。
类型:广告
 X
-
 微博认证登录
-
 QQ账号登录
-
 微信账号登录
企业俱乐部
Copyright (C) 1997-2026 Chinabyte.com, All Rights Reserved
